

家を買う・建てると決めたとき、最初に住宅展示場や物件サイトを見る人は多いですが、実はその前に決めておいた方がいいことがあります。
結論から言うと、家選びは「いくら借りられるか」ではなく、「どんな暮らしなら無理なく続けられるか」から逆算するのが重要です。
この記事では、これから初めてマイホームを検討する人向けに、注文住宅・建売住宅・中古住宅を問わず、契約前に確認しておきたいポイントを順番に解説します。
家を買う・建てる前にやること11選
1. 住宅ローンの「借りられる額」ではなく「返せる額」を決める
住宅ローン審査で通る金額と、家計に無理がない金額は同じではありません。
住宅金融支援機構のフラット35では、年収400万円未満は総返済負担率30%以下、400万円以上は35%以下が利用条件の一つです。ただし、これはあくまで審査上の基準です。実際には住宅ローン以外にも、固定資産税、火災・地震保険、修繕、車、教育費などがかかります。
まずは「毎月いくらなら、生活水準を落とさず払えるか」を決め、その金額から総予算を逆算しましょう。
2. 頭金より先に「手元資金」を残す
頭金を多く入れれば住宅ローンは減りますが、貯金をほぼ使い切るのは危険です。
引っ越し、家具・家電、カーテン、エアコン、外構、登記費用、火災保険など、購入後にもまとまった支出があります。注文住宅では追加工事で予算が膨らむこともあります。
頭金を入れるかどうかは、生活防衛資金を残したうえで判断するのが基本です。
3. 注文住宅・建売・中古の違いを先に理解する
家選びで迷いやすいのが「建てるか、買うか」です。
- 注文住宅:間取りや仕様を選びやすい。自由度が高い反面、土地探しや打ち合わせに時間がかかり、予算も増えやすい。
- 建売住宅:完成物件なら実物を見て判断でき、入居までが早い。価格も比較しやすい。
- 中古住宅:立地や価格で有利な物件が見つかることがある。築年数だけでなく、耐震・断熱・修繕履歴の確認が重要。
「注文住宅が上、建売が下」という話ではありません。予算・立地・入居時期・こだわりの強さで向き不向きが変わります。
4. 土地・エリアは家より先に見る
建物はリフォームできますが、土地の場所は変えられません。
通勤時間、学校、スーパー、病院、駅、道路幅、渋滞、周辺の騒音、日当たりなどは実際の生活満足度に直結します。平日と休日、朝と夜で雰囲気が変わる場所もあります。
気になるエリアは昼間だけでなく、可能なら朝・夜・雨の日も確認すると失敗を減らせます。
5. ハザードマップは必ず契約前に確認する
価格や間取りが良くても、災害リスクを見ずに決めるのはおすすめできません。
洪水、内水、土砂災害、地震、液状化など、自治体によって公開されている情報は異なります。特に土地購入から始める注文住宅では、候補地を決める前に確認しておきたいポイントです。
2026年度の住宅ローン減税改正では、2028年以降に入居する場合、土砂災害特別警戒区域など一部の災害レッドゾーンにある新築住宅が住宅ローン減税の対象外になるルールも追加されています。
6. 物件価格ではなく「総額」で比較する
2,500万円の建売と2,500万円の注文住宅が、最終的に同じ支払額になるとは限りません。
土地、建物、付帯工事、外構、地盤改良、照明、カーテン、エアコン、登記、ローン諸費用、火災保険などを含めた総額で比較する必要があります。
見積もりを比較するときは「この金額で本当に住み始められる状態になるか」を確認しましょう。
7. 間取りより先に住宅性能を見る
広いLDKや収納の多さは分かりやすいですが、長く住むなら断熱・耐震・省エネ性能も重要です。
断熱性能が低い家は、夏や冬の快適性だけでなく、冷暖房費にも影響します。耐震等級、断熱等級、UA値、気密性能の考え方などは、住宅会社ごとの差が出やすい部分です。
注文住宅では「標準仕様でどこまで入っているか」、建売では「性能評価書や仕様書で確認できるか」をチェックしましょう。
8. 間取りは「今」より10年後を想像する
家族構成、子どもの成長、在宅勤務、老後などで、使いやすい間取りは変わります。
特に確認したいのは、洗濯動線、収納、コンセント、駐車場、階段、寝室と子ども部屋の位置です。
モデルハウスの見栄えより、毎日の生活動線を優先した方が後悔しにくくなります。
9. 住宅ローンは1社だけで決めない
住宅ローンは、変動金利・固定金利、手数料、団信、繰上返済条件などを含めて比較する必要があります。
フラット35は全期間固定金利で、借入時に返済終了までの金利と返済額が確定します。2026年9月時点では、返済期間21~35年・融資率9割以下・新機構団信付きの最頻金利は年3.46%です。
金利は毎月変わるため、「今の金利が低いから」だけで決めず、変動金利が上がった場合でも家計が耐えられるかを試算しておきましょう。
10. 2026年の住宅ローン減税を確認する
2026年度税制改正で、住宅ローン減税は2030年12月31日までの入居分へ5年間延長されました。控除率は0.7%で、住宅の省エネ性能などによって借入限度額や控除期間が変わります。
また、2028年以降は新築住宅の一部で要件が厳しくなります。これから注文住宅を建てる人は、完成時期だけでなく、建築確認の時期や住宅性能も確認しておきましょう。
11. 契約前に「急かされていないか」を確認する
「今日決めれば値引き」「今週中ならこの土地を押さえられる」と言われると焦りやすくなります。
もちろん本当に他の購入希望者がいる場合もあります。しかし住宅は数千万円単位の買い物です。資金計画、ハザードマップ、周辺環境、住宅性能、契約条件を確認できていない段階で急いで契約する必要はありません。
一度持ち帰って、条件を一覧にして比較するだけでも判断ミスを減らせます。
最初に決めるべき優先順位はこの5つ
- 総予算
- 住みたいエリア
- 注文住宅・建売・中古のどれを軸にするか
- 絶対に譲れない条件を3つ
- 妥協できる条件を3つ
この5つが決まると、物件サイトや住宅展示場を見たときに「なんとなく良さそう」で流されにくくなります。
注文住宅と建売、迷ったらどうする?
土地や間取りへのこだわりが強く、打ち合わせに時間を使えるなら注文住宅が向きやすいです。一方、価格を分かりやすく比較したい、実物を見て決めたい、早く入居したいなら建売住宅が有力です。
大切なのは、最初からどちらかに決めつけないこと。同じエリア・同じ総予算で、注文住宅と建売を両方比較すると、自分たちが何にお金を払いたいのかが見えやすくなります。
まとめ|家探しは「物件を見る前」が大事
家選びで後悔を減らすポイントは、良い物件をたくさん見ることだけではありません。
先に予算、エリア、災害リスク、住宅性能、優先順位を決めておけば、営業担当者の説明やモデルハウスの雰囲気だけで判断しにくくなります。
これから家を買う・建てるなら、まずは総予算と住みたいエリアを決め、同条件で複数の住宅会社・物件・住宅ローンを比較するところから始めるのがおすすめです。
参考・公式情報
モノベルプラスのひとこと:家は「一番いいもの」を探すより、「自分たちに必要な条件」と「払える総額」を先に決めた方が失敗を減らせます。特に土地・住宅性能・ローンは、契約後に簡単には変えられないので先に比較しておきましょう。
 ファミマのおいも収穫祭2026はいつから?14商品・価格・おすすめを徹底解説
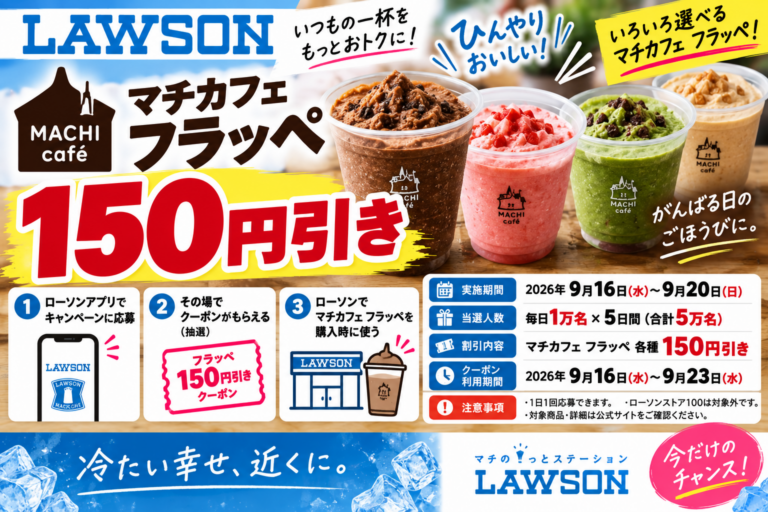 ローソンのマチカフェ フラッペ150円引き|毎日1万名・合計5万名、9月20日まで
 セブン-イレブン×PayPay最大30%還元は9月20日まで|対象商品・1ポイント利用条件・注意点を徹底解説


コメント