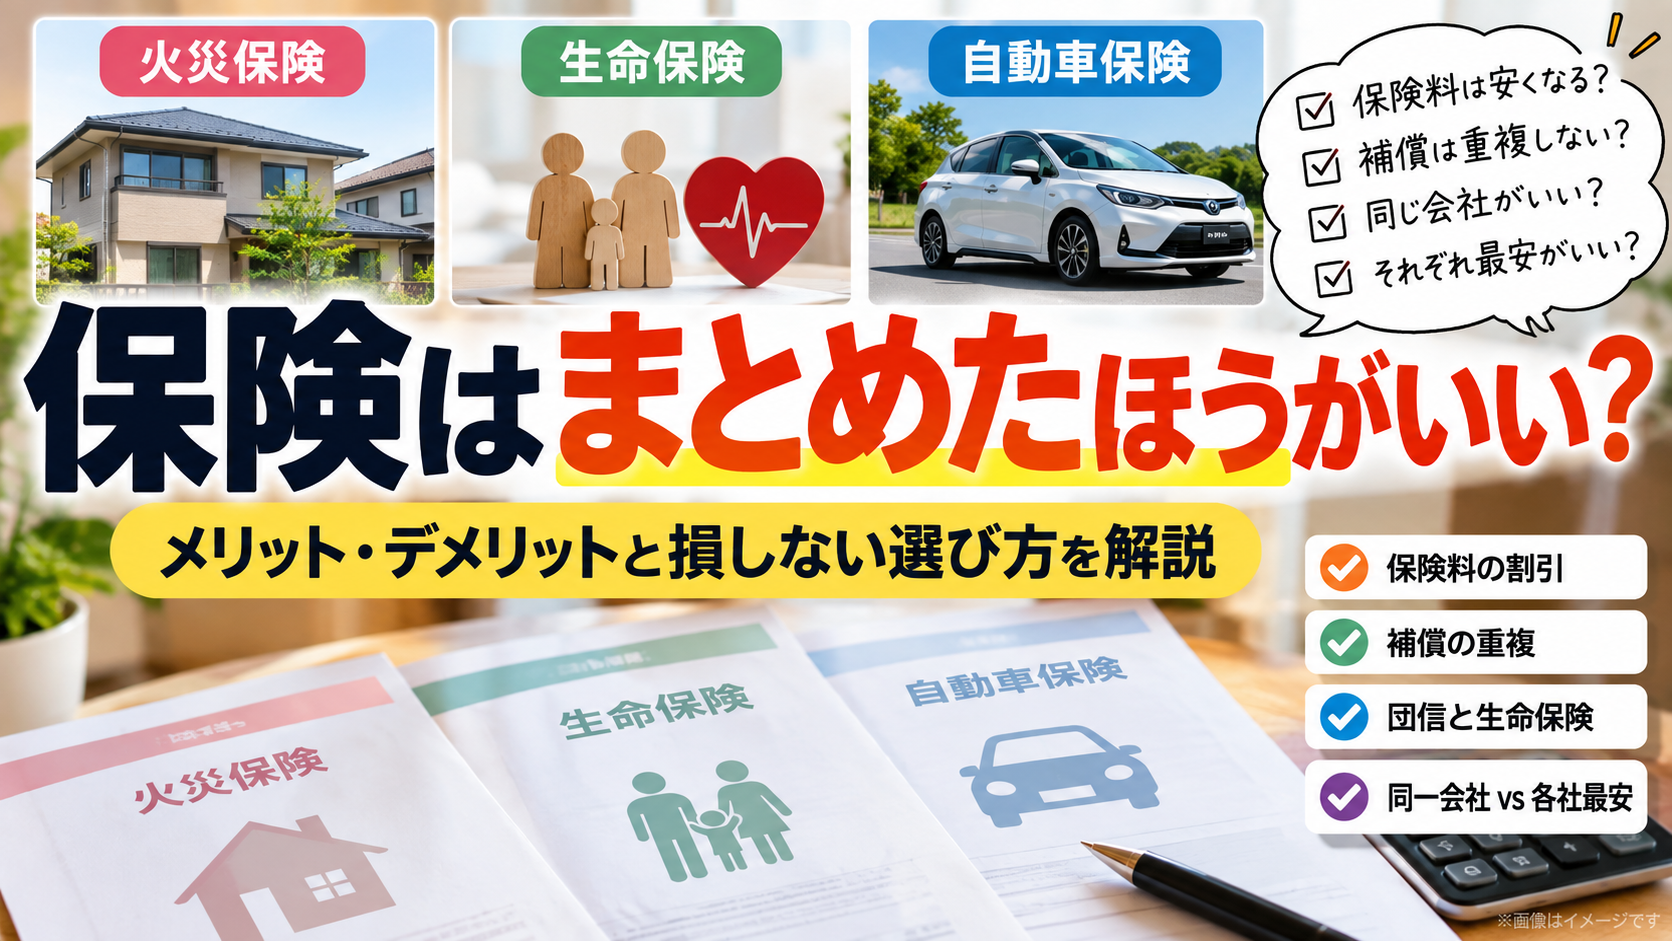
家を買うタイミングでは、火災保険・生命保険・自動車保険を一気に見直すことが多くなります。
そこで気になるのが、『保険は同じ会社や同じ代理店にまとめたほうが得なのか?』という点です。
結論から言うと、まとめると管理はラクになりますが、全部まとめれば必ず安くなるわけではありません。特に生命保険は、火災保険・自動車保険とは分けて考えたほうが合理的なケースが多いです。
この記事では、まとめるメリット・デメリット、補償の重複、住宅ローンの団信まで含めて、保険をどう組むべきか徹底解説します。
結論|火災保険と自動車保険は「まとめて比較」、生命保険は別枠で考える
保険を整理するときは、次の考え方がわかりやすいです。
- 火災保険+自動車保険:同じ損害保険会社・代理店でまとめた場合の割引や管理メリットを確認する
- 生命保険:保険料よりも必要保障額を優先し、団信加入後に改めて見直す
つまり、最初から全部を1社に寄せるのではなく、同条件で比較した結果としてまとめるのが基本です。
保険をまとめる5つのメリット
1.契約管理がかなりラクになる
保険会社や代理店をまとめる最大のメリットは、管理のしやすさです。
住所変更、口座変更、更新、契約内容の確認などを同じ窓口で済ませやすくなります。家・車・家族構成が変わったときも、まとめて相談できます。
2.商品によっては複数契約の割引がある
保険会社や商品によっては、複数の契約を同じ会社・代理店で契約することで割引が適用される場合があります。
ただし、割引の有無・対象・割引率は商品ごとに違います。『まとめれば必ず安い』とは限りません。
3.補償の重複に気付きやすい
保険をバラバラに契約していると、同じような特約を複数契約してしまうことがあります。
代表例が個人賠償責任特約です。日本損害保険協会によると、個人賠償責任保険は火災保険・傷害保険・自動車保険などの特約として契約されることが多い保険です。
そのため、火災保険と自動車保険の両方に付けているケースがあります。
4.事故や災害時の連絡先を減らせる
火災・水害・自動車事故などが起きたとき、連絡先がまとまっていると手続きがわかりやすくなります。
特に家族全体の契約を1つの代理店で管理している場合、誰がどの保険に入っているか把握しやすいのは実務上のメリットです。
5.定期的な見直しを一度にできる
結婚、住宅購入、出産、車の買い替えなどのタイミングで、複数の契約をまとめて点検できます。
保険は一度入ったら終わりではなく、生活環境が変われば必要な保障も変わります。
逆に、まとめるデメリットもある
1.1社ですべてが最安とは限らない
火災保険が安い会社と、自動車保険が安い会社が同じとは限りません。
自動車保険は年齢条件、運転者範囲、等級、車種、年間走行距離などで保険料が大きく変わります。日本損害保険協会も、補償内容や保険料は保険会社ごとに異なると案内しています。
参考:日本損害保険協会「自動車保険のご加入時に知っておきたいポイント」
まとめ割引が数%あっても、他社の基本保険料が大幅に安ければ、別契約のほうが年間総額は安くなることがあります。
2.比較しなくなりやすい
『全部ここに任せているから』という状態になると、更新時に他社比較をしなくなりやすいのも注意点です。
保険料や商品内容は変化するため、数年に一度は同条件で比較するのがおすすめです。
3.一部の商品だけ条件が弱いことがある
同じ保険会社にまとめても、火災保険・自動車保険・生命保険のすべてが自分に最適とは限りません。
特に生命保険は、死亡保障、医療、就業不能、収入保障など目的が大きく異なります。『窓口を1つにしたい』という理由だけで選ぶのは避けたいところです。
最重要|「補償の重複」は必ずチェックする
金融庁は、複数の損害保険契約で同種の補償が存在する状態を補償重複として、保険会社側に確認や説明を求めています。
特に確認したいのは次の特約です。
- 個人賠償責任特約
- 弁護士費用特約
- 携行品・日常生活の補償
- 自転車事故関連の補償
同種の補償を複数付けても、単純に保険金が2倍になるとは限りません。実際の支払条件は契約によって異なるため、重複している場合は約款・保険会社で確認しましょう。
家を買ったら生命保険は必ず見直す
住宅購入時に重要なのが団体信用生命保険(団信)です。
生命保険文化センターによると、団信は住宅ローン利用者が死亡または所定の高度障害状態になった場合などに、保険金で住宅ローン残高を返済する仕組みです。
参考:生命保険文化センター「団体信用生命保険について知りたい」
つまり、住宅購入前に『住宅費も含めて遺族に残すため』に大きな死亡保障を設定していた人は、団信加入後に必要保障額が下がる可能性があります。
住宅購入前と同じ生命保険をそのまま継続するのではなく、団信で消える住宅ローン分を考慮して見直すのがポイントです。
生命保険文化センターも、家族構成や経済状況が変わった場合には保障内容の見直しが必要になることがあると案内しています。
火災保険は「保険会社」より先に補償内容を見る
火災保険は保険料だけでなく、家の立地と建物条件に合った補償かどうかが重要です。
最低限、次を確認します。
- 火災・落雷
- 風災・雹災・雪災
- 水災
- 水濡れ
- 破損・汚損
- 家財補償
- 地震保険
例えば洪水リスクが低い地域では水災補償の必要性を検討できますが、ハザードマップや土地条件を確認せずに外すのは危険です。
『自動車保険と同じ会社だから』ではなく、必要な補償を設定したうえで保険料を比較しましょう。
自動車保険は条件をそろえて比較する
自動車保険は、会社によって見積もり条件がズレると正確に比較できません。
比較するときは、次を同じにします。
- 対人・対物賠償
- 人身傷害
- 車両保険
- 免責金額
- 運転者範囲
- 年齢条件
- 弁護士費用特約
- 個人賠償責任特約
そのうえで年間保険料を比較します。
保険をまとめるか判断する簡単な方法
次の3パターンで年間総額を出すと判断しやすくなります。
| パターン | 比較内容 |
|---|---|
| A | 火災・自動車を同じ損保にまとめる |
| B | 火災・自動車をそれぞれ最適な会社に分ける |
| C | AまたはB+生命保険は別に最適化 |
比較するときは、単純な月額ではなく年間保険料+補償内容+免責金額+特約重複まで合わせて見ます。
まとめたほうが向いている人
- 契約管理をできるだけ簡単にしたい
- 家族の保険をまとめて把握したい
- 同じ会社にまとめても保険料差が小さい
- 複数契約による割引が大きい
- 信頼できる代理店に一括して相談したい
分けたほうが向いている人
- 保険料を細かく比較して安くしたい
- ネット型自動車保険などを活用したい
- 商品ごとに必要な補償を最優先したい
- 生命保険は専門商品から選びたい
- 定期的な比較を苦にしない
最終結論|「まとめること」自体を目的にしない
火災保険・生命保険・自動車保険をまとめると、手続きや管理は確実にわかりやすくなります。
一方で、まとめ割引より、各保険の基本保険料や補償内容の差のほうが大きいこともあります。
そのため実務的には、まず火災保険と自動車保険を同じ損保にまとめた見積もりを取り、それと各社個別契約の合計額を比較する方法が効率的です。
生命保険については、住宅ローンの団信加入後に必要保障額を再計算し、別枠で考えるのがおすすめです。
『全部同じ会社=正解』ではなく、『同じ補償なら年間総額はいくらか』『補償が重複していないか』で判断するのが、保険で無駄なお金を払い続けないための基本です。
※保険商品・保険料・割引・補償条件は保険会社や契約時期によって異なります。契約前に最新の重要事項説明書・約款・見積書をご確認ください。
 【ローソンきまぐれクック監修】10/19から魚介商品が登場!754円カニ炒飯・289円まぐろ寿司の選び方
 【ローソン×ゴディバ2026】10/20・27発売の全6品を比較!400円どらもっちから589円パフェまで
 【ローソン新作スイーツ10月】Milk×森半は全部297円!チーズタルト・ケーキ・抹茶を比較
コメント