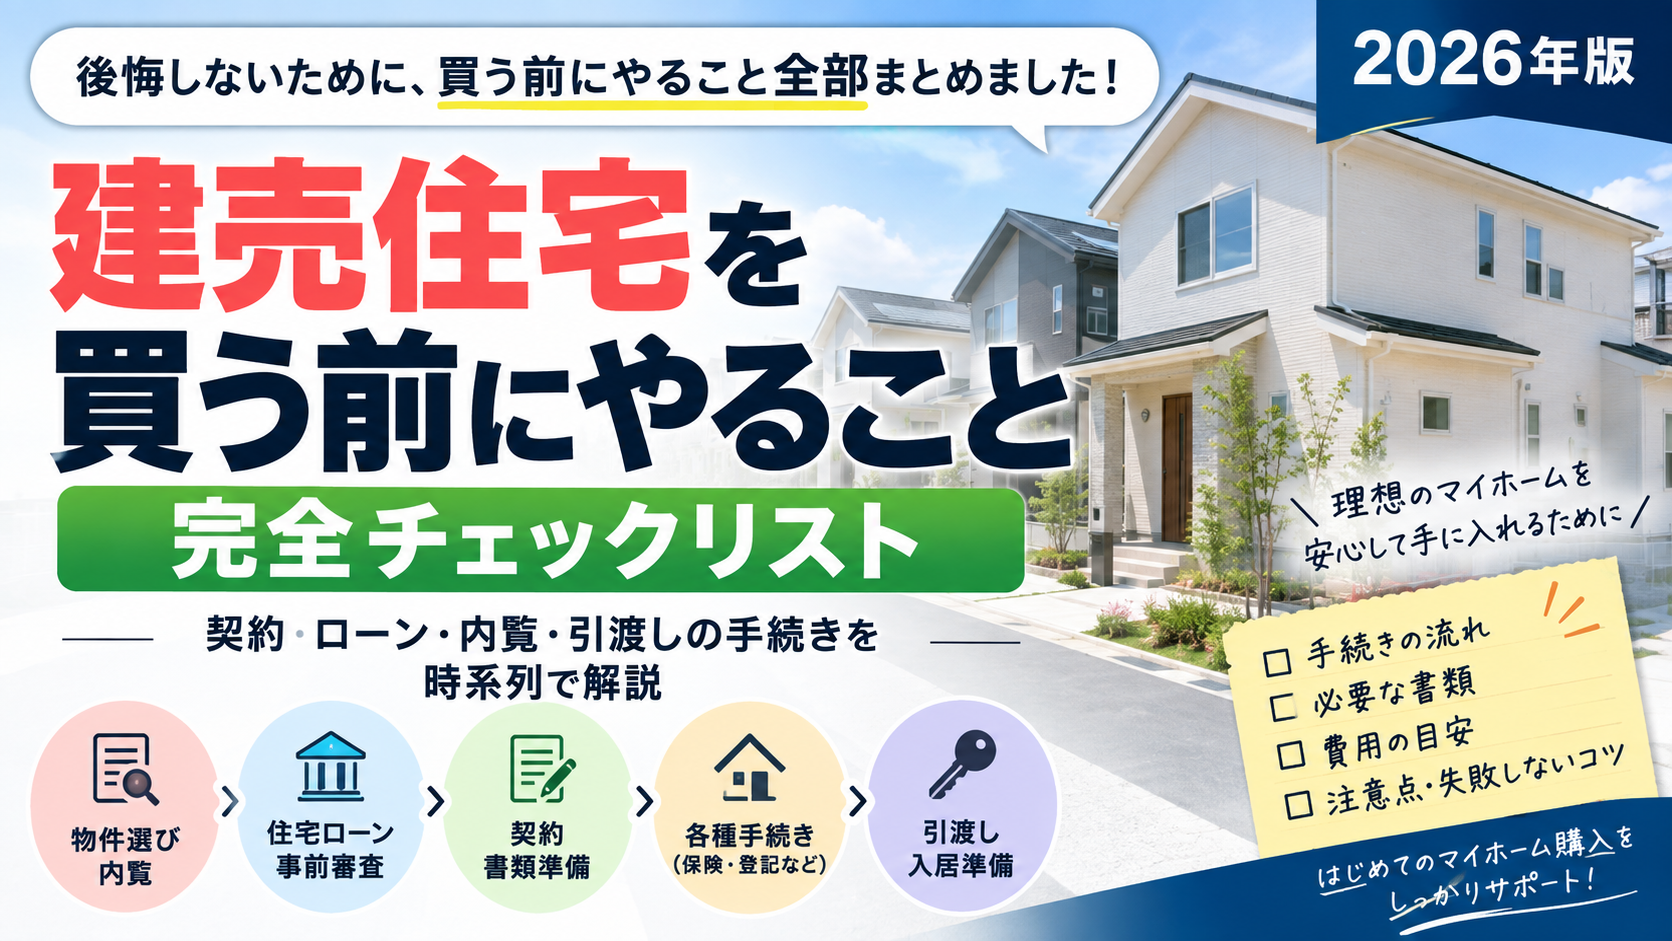
建売住宅は、気に入った物件が見つかると購入申込み→売買契約→住宅ローン本審査→引渡しまで短期間で進むことがあります。
そのため、物件だけを見て決めるのではなく、契約前に終わらせる確認と、契約後に進める手続きを分けて考えることが重要です。
この記事では、建売住宅を買う前後にやることを、実際の順番に沿ってまとめます。
- 結論|建売購入でやることはこの順番
- 1.住宅ローンの事前審査は物件決定前に済ませる
- 2.物件価格以外に必要な現金を確認する
- 3.契約前にハザードマップ・土地・周辺環境を確認
- 4.契約前に受け取りたい書類
- 5.新築でも第三者チェックを入れる選択肢がある
- 6.購入申込みの前に確認すること
- 7.売買契約では住宅ローン特約と解除条件を確認
- 8.契約後は住宅ローン本審査へ
- 9.住宅ローン控除を使うなら住宅性能の書類を確認
- 10.火災保険・地震保険は引渡し日から補償開始
- 11.引渡し前の立会いは写真を残す
- 12.登記は司法書士と金融機関の案内に沿って準備
- 13.「引渡し前に新住所へ住民票を移して」と言われたら要確認
- 14.引渡し前にライフラインとネット回線を手配
- 15.入居後は住所変更と住宅ローン控除を忘れない
- 建売購入前の最終チェックリスト
- まとめ|建売は「契約前に確認できるだけ確認する」が重要
- 参考・一次情報
- あわせて読みたい
結論|建売購入でやることはこの順番
- 住宅ローンの事前審査
- 自己資金と諸費用の確認
- ハザードマップ・土地履歴・周辺環境の確認
- 重要書類を契約前に確認
- 必要なら第三者の住宅検査を相談
- 購入申込み・売買契約
- 住宅ローン本審査・金銭消費貸借契約
- 火災保険・地震保険、登記の準備
- 引渡し前の立会い・傷や不具合の確認
- 決済・引渡し・実際の入居後に住所変更
- 翌年に住宅ローン控除の確定申告
特に重要なのは、契約してから調べるのでは遅い項目を先に潰すことです。
1.住宅ローンの事前審査は物件決定前に済ませる
建売を本格的に検討し始めたら、早い段階で住宅ローンの事前審査をしておくと動きやすくなります。
確認するのは「最大でいくら借りられるか」だけではありません。毎月返済額、ボーナス払いの有無、金利上昇時の負担、手元に残す現金まで含めて考えます。
年収だけで予算を決めない考え方は、家を買うなら年収の何倍まで?共働き夫婦の住宅予算でも詳しく解説しています。
返済期間で迷う場合は、住宅ローンは何年で組む?年齢別の返済期間比較も参考にしてください。
2.物件価格以外に必要な現金を確認する
建売購入では、物件価格以外にも登記費用、ローン関係費用、火災保険、印紙、固定資産税等の精算金などが発生します。
さらに、引越し、カーテン、照明、エアコン、テレビアンテナ、家具、外構追加などが必要になる場合もあります。
頭金に現金を使い切らず、引渡し後も予備資金を残すことが重要です。
3.契約前にハザードマップ・土地・周辺環境を確認
建物がきれいでも、土地や周辺環境は後から変えられません。
洪水、内水、土砂災害などのハザードマップに加え、前面道路、交通量、騒音、日当たり、隣家との距離、ゴミ置き場、電柱、鉄塔、学校までの経路なども現地で確認します。
元田・元畑など土地の履歴が気になる場合は、造成状況や地盤改良の有無、地盤保証の内容まで売主に確認しておくと安心です。
4.契約前に受け取りたい書類
重要事項説明の日に初めて大量の書類を見るのではなく、可能なら事前に資料をもらって確認します。
- 重要事項説明書の案
- 売買契約書の案
- 建築確認済証・検査済証
- 敷地配置図・平面図・設備仕様
- 住宅性能評価書がある場合はその内容
- 省エネ性能を確認できる書類
- 地盤調査・地盤保証の資料
- アフターサービス基準
- 新築住宅の瑕疵担保責任に関する資料
新築住宅の売主等には、構造耐力上主要な部分や雨水の浸入を防止する部分について10年間の責任を確実に履行するため、保険加入または保証金の供託による資力確保措置が求められています。
「10年保証だから全部10年間無料修理」という意味ではないため、保証対象とアフターサービスの範囲は別々に確認しましょう。
5.新築でも第三者チェックを入れる選択肢がある
完成済みの建売では、引渡し前に買主が室内を確認する立会いが行われるのが一般的です。
ただし、自分だけでは床下、屋根裏、水平・垂直、断熱材、配管周辺などを十分に判断できないことがあります。
不安がある場合は、売主に確認したうえで第三者の建築士や住宅検査会社へのチェック依頼を検討できます。
検査を希望するなら、契約直前になってからではなく、購入を本気で検討し始めた段階で「第三者検査を入れられるか」を確認しておく方がスムーズです。
6.購入申込みの前に確認すること
購入申込書を出す前に、申込金がある場合の扱い、契約予定日、値引きや設備サービスなどの条件を明確にします。
口頭で決まった値引き、エアコン、家具、外構工事などがある場合は、契約書や覚書など書面に反映されるかを確認します。
「担当者が言っていた」だけで進めないことが重要です。
7.売買契約では住宅ローン特約と解除条件を確認
売買契約では、手付金、契約解除、違約金、引渡し日、設備、境界など多くの項目を確認します。
住宅ローンを使う場合は、ローンが承認されなかった場合に契約を解除できる住宅ローン特約の対象金融機関、期限、条件を確認します。
また、手付解除できる期限や契約違反時の扱いも、署名前に理解しておきましょう。
8.契約後は住宅ローン本審査へ
売買契約後は住宅ローンの本審査を進めます。
本審査通過後、金融機関と金銭消費貸借契約を結び、借入額、金利タイプ、返済期間、融資実行日などを確定します。
事前審査後に新しい借入れや大きな分割払いをすると審査条件に影響する場合があるため、融資実行までは新規借入れを増やさない方が安全です。
9.住宅ローン控除を使うなら住宅性能の書類を確認
2026年時点の住宅ローン減税は、2026年から2030年まで適用期限が延長されています。
新築・建売では住宅性能によって借入限度額などが異なるため、長期優良住宅、ZEH水準省エネ住宅、省エネ基準適合住宅など、その物件がどの区分に該当し、何の証明書が発行されるのかを契約前に確認しておきましょう。
国土交通省は、省エネ基準適合住宅の確認書類として、建設住宅性能評価書、住宅省エネルギー性能証明書、一定の検査済証などを案内しています。
10.火災保険・地震保険は引渡し日から補償開始
住宅ローンを利用する場合、火災保険への加入を融資条件としている金融機関があります。
引渡し後に無保険期間ができないよう、建物の所有権を受け取る日から補償が始まるように設定します。
水災補償を付けるかどうかは、物件価格だけでなくハザードマップや周辺の浸水履歴も見ながら判断します。
11.引渡し前の立会いは写真を残す
完成済み建売では、引渡し前に傷や不具合を確認する機会があります。
壁紙、床、建具、窓、網戸、収納、水回り、コンセント、換気扇、外壁、基礎、駐車場などを確認し、気になる箇所は写真を撮ります。
修補する箇所は、「どこを・いつまでに・どう直すか」が分かる形で記録しておくと後のトラブルを減らせます。
12.登記は司法書士と金融機関の案内に沿って準備
決済・引渡し時には、所有権に関する登記や住宅ローンの抵当権設定登記などが行われます。
必要になる住民票、印鑑証明書、本人確認書類などは、金融機関や司法書士から案内された期限に合わせて準備します。
書類は発行からの有効期間を指定されることがあるため、早く取り過ぎず案内を待ってから取得する方が無駄がありません。
13.「引渡し前に新住所へ住民票を移して」と言われたら要確認
不動産購入では、登記やローン手続きの都合から新住所の住民票について話が出ることがあります。
ただし、転入届・転居届は実際に新しい住所へ住み始めてから行う手続きです。デジタル庁も、転入日より前に将来の日付で転入届を出すことはできないと案内しています。
引渡し前でまだ住んでいないのに新住所の住民票を求められた場合は、その理由を金融機関・司法書士・自治体に確認しましょう。
14.引渡し前にライフラインとネット回線を手配
電気、水道、ガスの開始手続きに加え、インターネット回線は早めに確認します。
特に光回線は工事が必要になる場合があるため、入居後すぐ使いたいなら物件の設備状況を事前に確認します。
テレビアンテナ、カーテンレール、網戸、エアコンなどが標準装備ではない建売もあるため、契約前に「付いているもの・付いていないもの」を一覧で確認しておくと予算がずれにくくなります。
15.入居後は住所変更と住宅ローン控除を忘れない
実際に引っ越したら、転入届または転居届、マイナンバーカード、運転免許証、銀行、保険、勤務先などの住所変更を進めます。
転入届・転居届は、原則として実際に引っ越した日から14日以内です。
住宅ローン控除を初めて受ける年は、給与所得者でも原則として確定申告が必要です。2年目以降は、要件を満たす給与所得者なら年末調整で手続きできます。
建売購入前の最終チェックリスト
- 住宅ローン事前審査は終わったか
- 購入後も現金を残せるか
- ハザードマップを確認したか
- 土地履歴・地盤・保証を確認したか
- 重要事項説明書と契約書を事前確認したか
- 建築確認済証・検査済証を確認したか
- 住宅性能・省エネ性能の証明書を確認したか
- 瑕疵担保責任とアフターサービスの違いを確認したか
- 第三者検査を入れるか判断したか
- 住宅ローン特約の期限と条件を確認したか
- 火災保険の補償開始日を引渡し日に合わせたか
- 引渡し前立会いの指摘箇所を写真で残したか
- ネット・エアコン・アンテナなど追加費用を確認したか
- 住民票は実際の入居時期に合わせて手続きするか
まとめ|建売は「契約前に確認できるだけ確認する」が重要
建売購入では、契約後になってから物件の欠点や必要書類に気付いても、選択肢が少なくなります。
特に、住宅ローン、災害リスク、地盤、保証、住宅性能、契約解除条件、第三者検査は契約前に確認しておきたい項目です。
見学で気に入った勢いのまま契約するのではなく、売主や仲介会社から必要書類を先にもらい、ひとつずつ確認してから進めるのが安全です。
参考・一次情報
- 国土交通省|住宅ローン減税
- 国土交通省|建築後使用されたことのない住宅(分譲・建売住宅)を取得したとき
- 国土交通省|新築住宅に関する法制度・住宅瑕疵担保履行法
- 国税庁|住宅借入金等特別控除
- デジタル庁|引越し手続オンラインサービスFAQ
※制度、税制、金融機関の条件、売買契約の内容は物件や時期によって異なります。実際の購入時は売主、仲介会社、金融機関、司法書士、自治体などの最新案内も確認してください。
 【ローソンきまぐれクック監修】10/19から魚介商品が登場!754円カニ炒飯・289円まぐろ寿司の選び方
 【ローソン×ゴディバ2026】10/20・27発売の全6品を比較!400円どらもっちから589円パフェまで
 【ローソン新作スイーツ10月】Milk×森半は全部297円!チーズタルト・ケーキ・抹茶を比較
コメント