

家を買うとき、物件価格と同じくらい重要なのが『住宅ローンを何年で組むか』です。
35年ローンが定番ですが、最近は40年・50年といった長期ローンも選択肢に入るようになりました。一方で、年齢によっては長く借りすぎると老後まで返済が残ります。
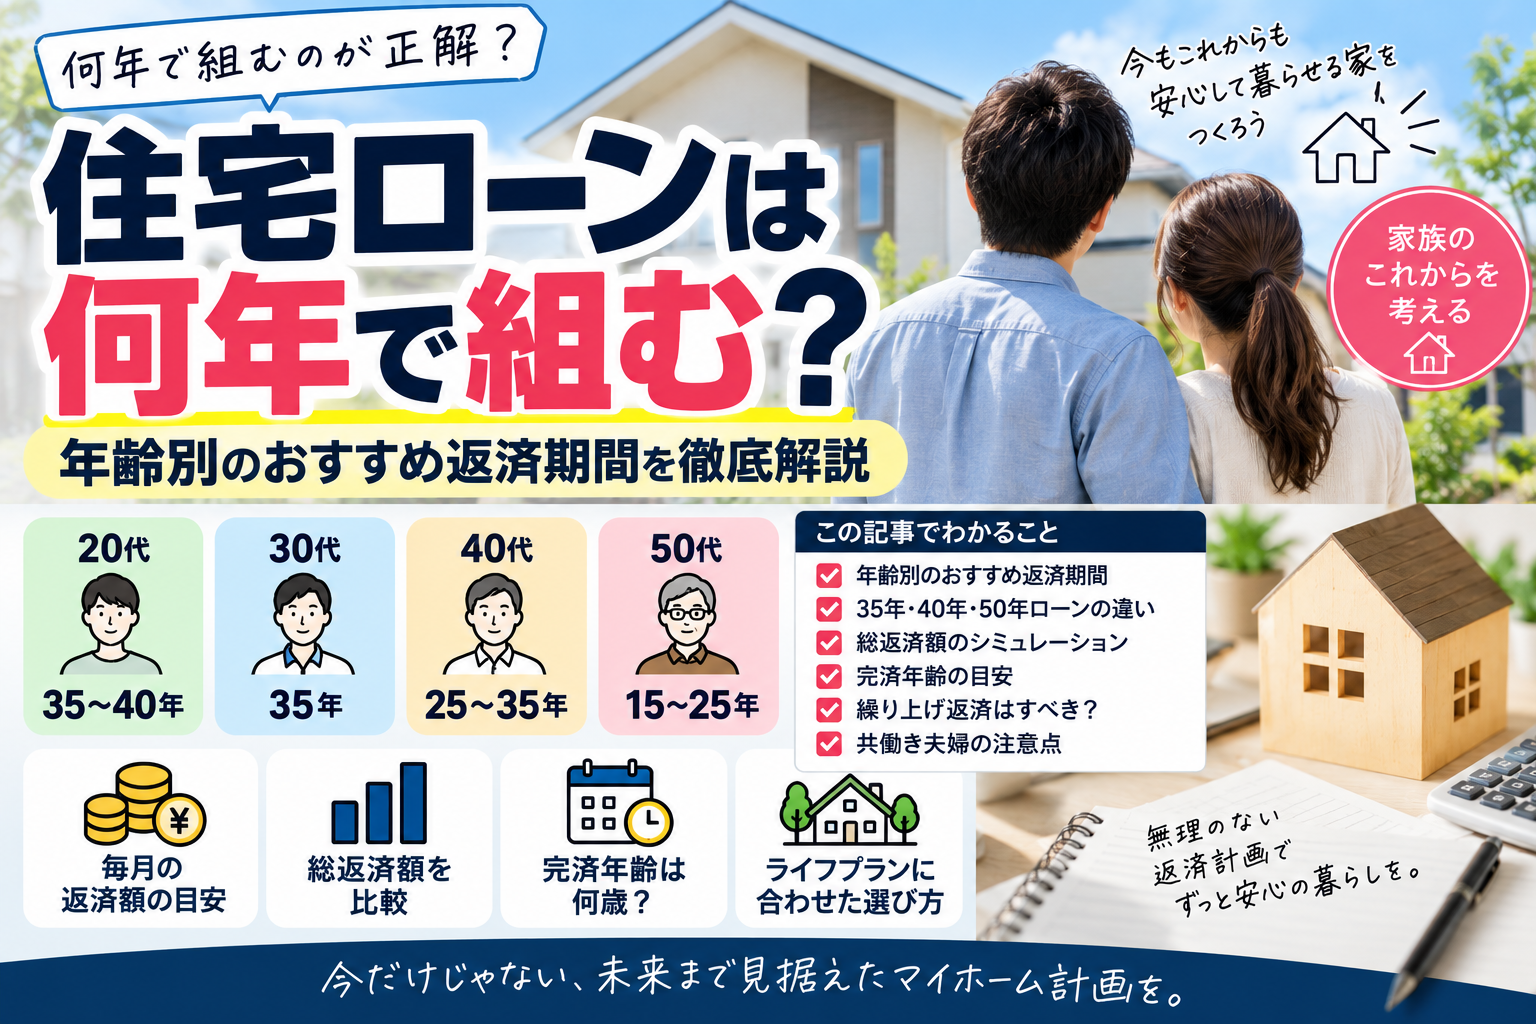
この記事では、20代・30代・40代・50代で住宅ローンを何年にするのが現実的かを、完済年齢・毎月返済額・総利息・老後資金まで含めて徹底解説します。
この記事の読み方:年齢別のおすすめ年数は、あくまで比較を始めるための目安です。「借りられる期間」と「無理なく返せる期間」は違います。まず月額と完済年齢を確認し、その後に退職時の残高・金利上昇時の返済額・手数料まで試算してください。この記事の後半には、3,500万円を借りた場合の具体的な比較表も掲載しています。
- 結論:住宅ローンは『完済年齢65〜70歳』をひとつの目安にする
- 20代:35〜40年が基本。50年ローンは使い方次第
- 30〜34歳:35年ローンが最も使いやすい
- 35〜39歳:30〜35年。35年なら退職時残高を確認
- 40〜44歳:25〜30年が基本。35年は『借りられる』と『返せる』を分ける
- 45〜49歳:20〜25年を中心に、物件価格の見直しも重要
- 50歳以上:10〜20年。『老後資金を住宅に入れすぎない』が最優先
- 35年・40年・50年ローンで月々いくら変わる?
- 35年・40年・50年で「20年後のローン残高」はいくら違う?
- 金利が1%から2%に上がったら?借入5年後の返済額を比較
- 50年ローンを選ぶ前に確認したい3つの条件
- 40年・50年ローンは珍しくなくなっている
- 共働き夫婦は『2人とも今の年収が続く前提』にしない
- 返済期間を決める5つのチェックポイント
- 長く借りて繰上返済 vs 最初から短く借りる、どっち?
- 住宅ローンの期間より先に『借りすぎ』を確認する
- まとめ:年齢ではなく『退職後に残すローン』から逆算する
- 参考:公式情報
- あわせて読みたい
結論:住宅ローンは『完済年齢65〜70歳』をひとつの目安にする
年齢別の目安を先にまとめると、次のように考えると分かりやすいです。
| 購入時の年齢 | おすすめの返済期間 | 完済年齢の目安 | 考え方 |
|---|---|---|---|
| 20〜29歳 | 35〜40年 | 55〜69歳 | 長期で月額を抑えやすい。50年は目的が明確な場合のみ |
| 30〜34歳 | 35年中心 | 65〜69歳 | 子育て期の支出と老後のバランスが取りやすい |
| 35〜39歳 | 30〜35年 | 65〜74歳 | 35年なら退職後残高を必ず確認 |
| 40〜44歳 | 25〜30年 | 65〜74歳 | 35年も可能だが老後資金との両立が重要 |
| 45〜49歳 | 20〜25年 | 65〜74歳 | 借入額を抑える判断がより重要 |
| 50歳以上 | 10〜20年 | 60〜70歳前後 | 返済期間より物件価格・頭金・老後資金を優先 |
ポイントは『最長何年借りられるか』ではなく、『何歳のときにいくら残っているか』を見ること。
退職後までローンを残すこと自体が必ず悪いわけではありません。ただし、年金生活に入った時点で多額の残債があり、現金・運用資産も少ない状態は避けるべきです。
20代:35〜40年が基本。50年ローンは使い方次第
20代は返済期間を長く取れるため、住宅ローンでは最も選択肢が多い年代です。
たとえば25歳で35年ローンなら60歳完済、40年ローンでも65歳完済。月々の返済額を抑えながら現役期間中に返し終える計画を立てやすくなります。
一方、50年ローンを組むと25歳でも75歳完済です。月額は大きく下がりますが、総利息が増えるうえ、長期間ローン残高を抱えることになります。
20代のおすすめは35年を基本に、子育てや投資資金を手元に残したい場合に40年を検討。50年は『とにかく借入可能額を増やすため』ではなく、手元資金を厚く残す明確な目的がある場合に限定した方が安全です。
30〜34歳:35年ローンが最も使いやすい
30〜34歳であれば、35年ローンの完済年齢は65〜69歳です。
住宅購入後に出産・子育て・車の買い替え・教育費などが重なりやすいため、最初から25年や30年にして月々の返済額を上げすぎるより、35年で家計に余裕を残す方が合理的なケースが多いです。
余裕ができたら繰上返済する方法もあります。ただし、住宅ローン金利が低い場合は、急いで繰上返済するより現金を確保しておいた方が安全なこともあります。
35〜39歳:30〜35年。35年なら退職時残高を確認
35歳で35年ローンを組むと70歳完済、39歳なら74歳完済です。
この年代からは『35年ローンが組めるから35年』ではなく、60歳・65歳時点で残高がいくら残るかを確認する必要があります。
家計に余裕があるなら30年も有力です。一方、子どもの教育費がこれから増える家庭では、無理に期間を短くして返済額を上げるより、35年にして手元資金を残す方が安全な場合があります。
35年を選ぶなら、退職金を住宅ローン完済の前提にしすぎないことも重要です。
40〜44歳:25〜30年が基本。35年は『借りられる』と『返せる』を分ける
40歳で35年ローンを組めば75歳完済です。金融機関の条件上は可能でも、75歳まで給与収入が続くとは限りません。
そのため、40代前半では25〜30年をひとつの基準にし、35年を選ぶ場合は65歳時点の残高を現金・投資資産・退職後収入でどう処理するかまで考えておきたいところです。
ここで危険なのは、返済期間を短くするために毎月返済額を無理に上げること。住宅ローン返済だけで家計が圧迫されるなら、期間よりも先に物件価格そのものを下げる方が効果的です。
45〜49歳:20〜25年を中心に、物件価格の見直しも重要
45歳で25年ローンなら70歳完済、20年なら65歳完済です。
この年代では教育費・老後資金・住宅購入費が重なりやすく、長期ローンで月額だけを小さく見せる方法は危険です。
返済期間を伸ばさないと買えない物件なら、そもそもの購入価格が高すぎないかを確認しましょう。
頭金を入れすぎて現金がほとんど残らないのも避けたいところです。住宅購入後の修繕・家具家電・固定資産税なども含め、一定の生活防衛資金を残す必要があります。
50歳以上:10〜20年。『老後資金を住宅に入れすぎない』が最優先
50歳以降は、ローン期間よりも『購入額をいくらにするか』の重要度がさらに高くなります。
15年ローンなら65歳完済、20年なら70歳完済です。返済期間を短くすれば毎月返済額は上がるため、現役収入が高くても無理は禁物です。
また、頭金を増やすために老後資金を大きく取り崩すと、住宅ローンは減っても生活資金が不足します。
『ローンを残さないこと』だけを目標にせず、現金・年金・運用資産・住宅ローン残高をセットで考えることが重要です。
35年・40年・50年ローンで月々いくら変わる?
借入額3,500万円、金利年1.0%、元利均等返済、ボーナス返済なしとして単純比較すると次のようになります。
| 返済期間 | 毎月返済額の目安 | 総利息の目安 |
|---|---|---|
| 20年 | 約16.1万円 | 約363万円 |
| 30年 | 約11.3万円 | 約553万円 |
| 35年 | 約9.9万円 | 約650万円 |
| 40年 | 約8.9万円 | 約748万円 |
| 50年 | 約7.4万円 | 約949万円 |
※概算。実際の金利、事務手数料、団信、金利タイプなどは金融機関により異なります。
期間を延ばすと月々は楽になりますが、総利息は増えます。つまり、長期ローンは『安くなる』のではなく『支払いを後ろに伸ばす』方法です。
【試算更新:2026年10月27日】以下の返済額は条件をそろえた独自計算です。実際の適用金利や保証料・諸費用を示すものではありません。
35年・40年・50年で「20年後のローン残高」はいくら違う?
月々の返済額だけでは、長期ローンの負担は見えません。例えば3,500万円を年1.0%、元利均等・ボーナス返済なしで借り、金利が全期間変わらないと仮定すると、返済20年後の残高には次の差が出ます。
| 返済期間 | 毎月返済額 | 10年後の残高 | 20年後の残高 |
|---|---|---|---|
| 35年 | 約9.88万円 | 約2,622万円 | 約1,651万円 |
| 40年 | 約8.85万円 | 約2,752万円 | 約1,924万円 |
| 50年 | 約7.42万円 | 約2,933万円 | 約2,305万円 |
同じ金利なら、35年から50年に延ばすと毎月は約2.47万円下がります。その一方、20年後の残高は約655万円多い計算です。老後の返済負担だけでなく、住み替え時に住宅の売却代金でローンを完済できるかも確認しましょう。
金利が1%から2%に上がったら?借入5年後の返済額を比較
変動金利を検討するなら、借入当初の金利だけでは判断できません。次の表は3,500万円を当初年1.0%で借り、5年間返済した直後から年2.0%が残りの返済期間ずっと続くと仮定した試算です。5年目時点の残高を使って、残存期間の返済額を再計算しています。
| 当初の返済期間 | 当初の毎月返済 | 5年後に年2.0%へ変わった場合 | 月々の増加 |
|---|---|---|---|
| 35年 | 約9.88万円 | 約11.35万円 | 約1.47万円 |
| 40年 | 約8.85万円 | 約10.39万円 | 約1.54万円 |
| 50年 | 約7.42万円 | 約9.06万円 | 約1.64万円 |
※この表は金利変動の影響を理解するための単純な再計算であり、金融機関ごとの実際の返済予定額ではありません。手数料・団信の上乗せ・固定期間・繰上返済・借入時の金利上乗せは含みません。
金融機関によっては、変動金利の元利均等返済に「5年ルール」「125%ルール」を設けています。この仕組みがあると、金利上昇が直ちに毎月返済額へ反映されないこともありますが、利息の割合が増えて元金が減りにくくなるため、負担そのものがなくなるわけではありません。また、ルールを採用していない商品もあります。三菱UFJ銀行の5年ルール・125%ルールの解説も参考に、契約予定の銀行で適用有無を確認してください。
50年ローンを選ぶ前に確認したい3つの条件
- 完済時年齢:25歳で50年なら75歳完済、35歳で50年なら85歳完済です。金融機関には完済時年齢の上限があり、希望どおりの年数を借りられるとは限りません。
- 金利の上乗せ:長期返済には追加金利が必要な商品もあります。例えばauじぶん銀行は35年1か月以上の場合、所定の金利上乗せを案内しています。単純に全期間同じ金利で比べた数字を、そのまま実際の銀行の見積もりとして使わないようにしましょう。
- 対象住宅・諸費用:全期間固定の「フラット50」は長期優良住宅など対象住宅の条件があります。事務手数料・団信・保証内容・繰上返済条件も含めて確認が必要です。
住宅ローンの期間を決める際は、「月々の返済額」「退職予定時点の残高」「金利上昇への耐性」をセットで比較するのがポイントです。契約前には、全国銀行協会の住宅ローン返済シミュレーションや各金融機関の正式な返済予定表でも確かめてください。
40年・50年ローンは珍しくなくなっている
2026年10月時点では、35年を超える住宅ローンも選択肢に入っています。ただし、商品ごとに金利上乗せ・完済時年齢・対象物件の条件が異なります。
住宅金融支援機構には長期優良住宅などを対象とする最長50年の「フラット50」があり、借入期間は原則として「80歳−申込時年齢」と50年の短い方が上限です。
また、auじぶん銀行は2025年から住宅ローンの借入期間を最長50年に延長しています。ただし35年1か月以上では金利上乗せが設定されています。
長く借りられる商品が増えても、長く借りられる=長く借りるべきではありません。
共働き夫婦は『2人とも今の年収が続く前提』にしない
共働き世帯では、夫婦の年収を合算すると大きな住宅ローンを組めます。
しかし返済期間が30〜40年になれば、その間に育休・時短勤務・転職・病気・介護・退職などが起きる可能性があります。
おすすめは、どちらか一方の収入が下がっても一定期間は返済できる水準にすることです。
ペアローンを使う場合も、借入可能額いっぱいまで借りるのではなく、片方の収入が減った場合の返済額までシミュレーションしておきましょう。
返済期間を決める5つのチェックポイント
- 完済年齢:65〜70歳前後までに返せるか
- 退職時残高:60歳・65歳時点でいくら残るか
- 毎月返済額:教育費や車代を含めても家計に余裕があるか
- 手元資金:頭金や繰上返済で現金を減らしすぎないか
- 金利上昇:変動金利の場合、返済額が増えても耐えられるか
この5項目を満たせるなら、必ずしも短い返済期間が正解とは限りません。
長く借りて繰上返済 vs 最初から短く借りる、どっち?
迷う人が多いのがこの比較です。
家計の安全性を優先するなら『長めに借りて、余裕があるときだけ繰上返済』の方が柔軟です。
最初から短期間で組むと、毎月の最低返済額そのものが高くなります。収入が下がったときでも返済額を簡単には下げられません。
一方で、長期ローンは総利息が増えるため、余裕資金が十分ある人まで無意味に50年へ延ばす必要はありません。
住宅ローンの期間より先に『借りすぎ』を確認する
返済期間を工夫しても、借入額そのものが大きすぎれば家計は苦しくなります。
『35年だと返済が厳しいから50年にする』という状態なら、まずは物件価格を見直した方が安全です。
住宅予算の目安については、家を買うなら年収の何倍まで?共働き夫婦の住宅予算もあわせて確認してください。
借入可能額と無理なく返せる額の違いは、住宅ローンはいくらまで借りていい?で詳しく解説しています。
変動金利・固定金利で迷っている場合は、変動金利と固定金利どっち?も参考にしてください。
まとめ:年齢ではなく『退職後に残すローン』から逆算する
住宅ローンの返済期間は、若ければ長く、年齢が上がれば短くするのが基本です。
ただし、毎月返済額を無理に上げて現金がなくなるなら本末転倒です。
20代は35〜40年、30代前半は35年、30代後半は30〜35年、40代前半は25〜30年、40代後半は20〜25年、50代は10〜20年をひとつの目安にし、最終的には退職時点の残高まで確認して決めましょう。
『借りられる最長年数』ではなく、家を買った後も生活・教育・老後資金を守れる期間が、その家庭にとっての正解です。
参考:公式情報
 【コメダ福袋2027】11/11予約開始!寿8,100円〜・慶6,100円〜の中身と違い、チケット期限を比較ファミマ「1個買うと1個もらえる」使い方|レシート券とファミペイ券の違い・引換忘れ対策【保存版】
 【ファミマ福袋2027】氣志團コラボが11/6抽選開始!4,649円の中身・クーポン5,000円分の注意点
コメント