

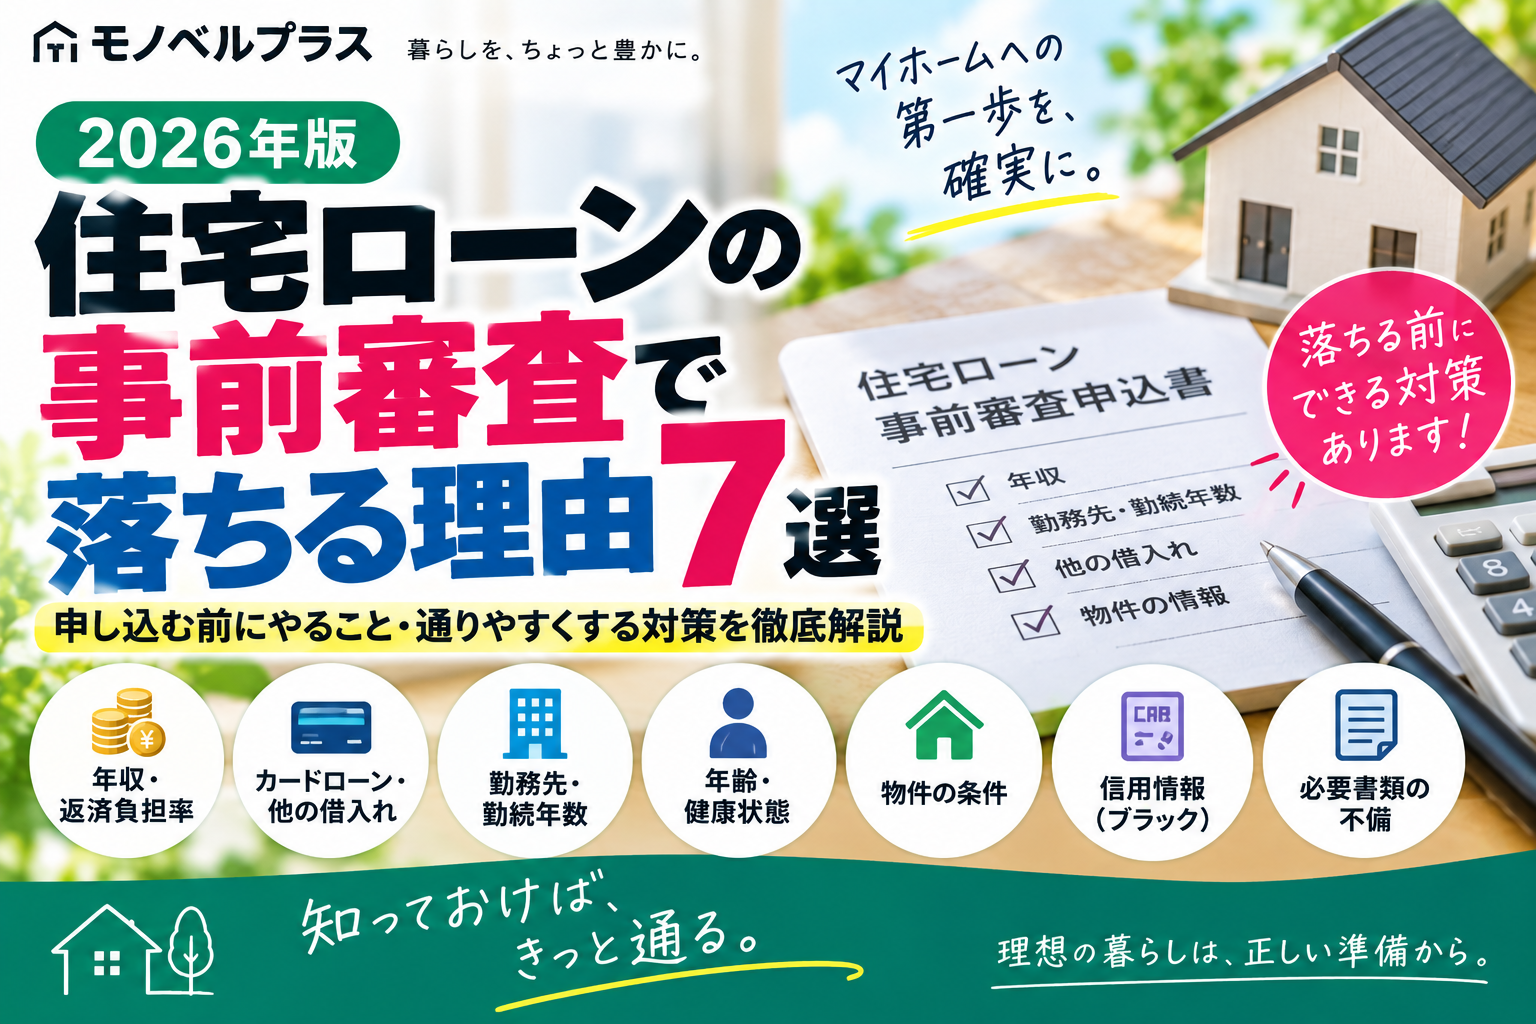
家を買いたいと思って物件探しを始めたら、かなり早い段階で出てくるのが住宅ローンの事前審査です。
事前審査は単に年収だけを見るものではありません。勤務状況、他の借入、返済負担、信用情報、年齢、物件条件などを金融機関ごとの基準で総合的に見られます。そのため、十分な年収があっても希望額に届かないことがあります。
この記事では、これから家を買う人向けに、住宅ローンの事前審査で落ちる主な理由、申込前にやること、審査で不利になりやすい行動までまとめて解説します。
結論:事前審査は「借りられる額」を確認するだけではない
住宅ローンの事前審査で重要なのは、最大まで借りることではありません。自分たちが無理なく返せる範囲と、金融機関が融資可能と判断する範囲の両方を確認することです。
特に家探し前に次の5点は確認しておきましょう。
- 現在の借入残高
- 毎月のローン・分割払い
- クレジットやローンの支払い状況
- 自己資金として残せる金額
- 住宅購入後の生活費・教育費・車費用
住宅ローンの事前審査で落ちる主な理由7選
1. 借入希望額が年収に対して大きすぎる
審査では、住宅ローンだけでなく他の借入も含めた年間返済額が重視されます。
住宅金融支援機構の財形住宅融資では、総返済負担率の基準として、年収400万円未満は30%以下、400万円以上は35%以下という基準が示されています。これはすべての民間金融機関に共通する審査基準ではありませんが、住宅ローン以外の返済も含めて見るという考え方を理解する目安になります。
「銀行が貸してくれる最大額」と「生活に余裕を残して返せる金額」は同じではありません。
2. 車のローン・カードローンなど他の借入が多い
車のローン、教育ローン、カードローン、クレジットカードの分割・リボなどがあると、住宅ローンに回せる返済余力が小さくなります。
特に毎月の返済額が大きいローンが残っている場合は、住宅ローンの希望額に影響する可能性があります。家を探す前に借入残高と毎月返済額を一覧にするのがおすすめです。
3. クレジットやローンの支払い遅延がある
ローンやクレジットの契約内容・返済状況などは信用情報機関に登録されます。JICCは、信用情報についてローンやクレジットの契約内容や返済・支払状況などの客観的な取引事実を表す情報と説明しています。
金融機関は信用情報だけで審査するわけではありませんが、審査材料の一つになります。スマートフォン端末の分割払いなども契約状況によっては信用情報に関係するため、普段の支払いを軽く考えないことが重要です。
4. 短期間に複数のローン・クレジットへ申し込んでいる
住宅ローンを含め、短期間に何度も申込を繰り返すのは避けたほうが無難です。
複数行を比較すること自体は問題ありませんが、何となく大量に申し込むのではなく、金利・手数料・団信・借入条件を比較して候補を絞りましょう。
5. 勤続年数・雇用形態・収入の安定性が審査基準に合わない
勤務先、勤続年数、雇用形態、収入の継続性なども判断材料になります。
ただし「転職したばかりなら絶対に無理」「自営業なら通らない」といった単純な話ではありません。金融機関ごとに基準が異なるため、1行で条件が合わなくても別の金融機関では審査対象になる可能性があります。
6. 年齢と返済期間の組み合わせ
住宅ローンでは申込時年齢だけでなく、完済時年齢も重要になります。
35年ローンを希望しても、年齢によって借入期間が短くなれば、同じ借入額でも月々の返済額は大きくなります。何歳まで働く予定か、退職後に住宅ローンがどれだけ残るかまで含めて考える必要があります。
7. 物件そのものが融資条件に合わない
住宅ローン審査は申込者だけではなく、購入する物件も関係します。
担保評価、土地・建物の権利関係、接道、建築基準法上の扱いなどによっては希望通りの融資を受けられないことがあります。特に中古住宅や特殊な土地を検討するときは、契約前に金融機関や不動産会社へ確認しましょう。
事前審査を申し込む前にやること7つ
1. すべての借入を洗い出す
住宅ローン以外の借入について、残高・毎月返済額・完済予定日を一覧にします。
車ローンやカードローンがある場合、完済することで住宅ローンの条件が変わる可能性もあります。ただし、手元資金をすべて使って完済すればよいとは限らないため、住宅購入後に必要な現金も残しましょう。
2. クレジットカードのリボ・キャッシング状況を確認する
使っていないつもりでも、キャッシング枠やリボ払いが残っているケースがあります。アプリや明細を確認して、現在の契約と残高を把握してください。
3. 信用情報が不安なら本人開示で確認する
JICCやCICなどの信用情報機関では、本人が自分の信用情報を確認できる制度があります。
過去の支払い遅延などに心当たりがあり、住宅ローン申込前に状態を確認したい場合は、公式の開示制度を利用できます。なお、信用情報機関は住宅ローン審査そのものを行っておらず、開示をしても「なぜ審査に落ちたか」が確定するわけではありません。
4. 物件価格だけでなく諸費用込みで予算を出す
建売でも注文住宅でも、購入価格以外に登記、ローン手数料、火災保険、引っ越し、家具・家電、外構などが必要になることがあります。
頭金を入れすぎて現金がなくなると、入居直後の支出に対応できません。自己資金は「全部使うお金」ではなく「残すお金」も決めるのが重要です。
5. ボーナス払い前提で限界まで借りない
ボーナスは会社業績や働き方によって変動する可能性があります。毎月返済だけでも無理なく払える金額を基準にしておくと安全性が高まります。
6. 住宅ローンを2〜3候補で比較する
金利だけで決めるのではなく、事務手数料、保証料、団信、繰上返済条件、固定・変動の選択肢まで比較しましょう。
同じ人・同じ物件でも金融機関によって審査結果や条件が違うことがあります。1行だけで判断せず、候補を絞ったうえで比較するのがおすすめです。
7. 事前審査の前に「毎月いくらなら余裕か」を決める
住宅ローン審査で最も危険なのは、通った金額をそのまま予算上限にすることです。
家を買った後は固定資産税、火災保険、修繕、光熱費、車、教育費なども続きます。住宅費だけで家計を使い切らない予算にしましょう。
事前審査と本審査の違い
一般的に事前審査は、物件購入前後の比較的早い段階で、申込者の年収や勤務状況、借入状況などから融資可能性を確認する手続きです。
その後の本審査では、提出書類や物件情報などをより詳しく確認します。そのため、事前審査に通ったから必ず融資実行されるとは限りません。
事前審査後に新たなローンを組む、大きな分割払いを増やす、勤務状況が変わるなど、申込内容に変化がある場合は注意が必要です。
事前審査に通った後に避けたいこと
- 新しく車のローンを組む
- 高額商品を分割・リボで購入する
- カードローンを新規契約する
- 支払いを延滞する
- 転職など大きな勤務状況の変化を金融機関に伝えず進める
住宅ローン実行までは、金融状況を大きく変えないほうが安全です。
「審査に通る家」より「返していける家」を選ぶ
住宅ローンの事前審査は、家探しを止めるためのものではありません。むしろ早めに行うことで、現実的な予算が分かり、候補物件を絞りやすくなります。
ただし、借入可能額いっぱいまで使う必要はありません。家を買った後も旅行、子育て、車、趣味、資産形成など生活は続きます。
住宅ローンに通るかどうかと、その家を買って幸せに暮らせるかは別の問題です。
住宅ローンの金利タイプも先に確認
事前審査を出す前に、変動金利と固定金利の違いも理解しておくと比較しやすくなります。
【2026年9月版】住宅ローンは変動金利と固定金利どっち?金利上昇時代の選び方を徹底解説
建売を検討している人はこちらもチェック
住宅ローンの予算が見えてきたら、物件内見では価格以外のチェックも重要です。
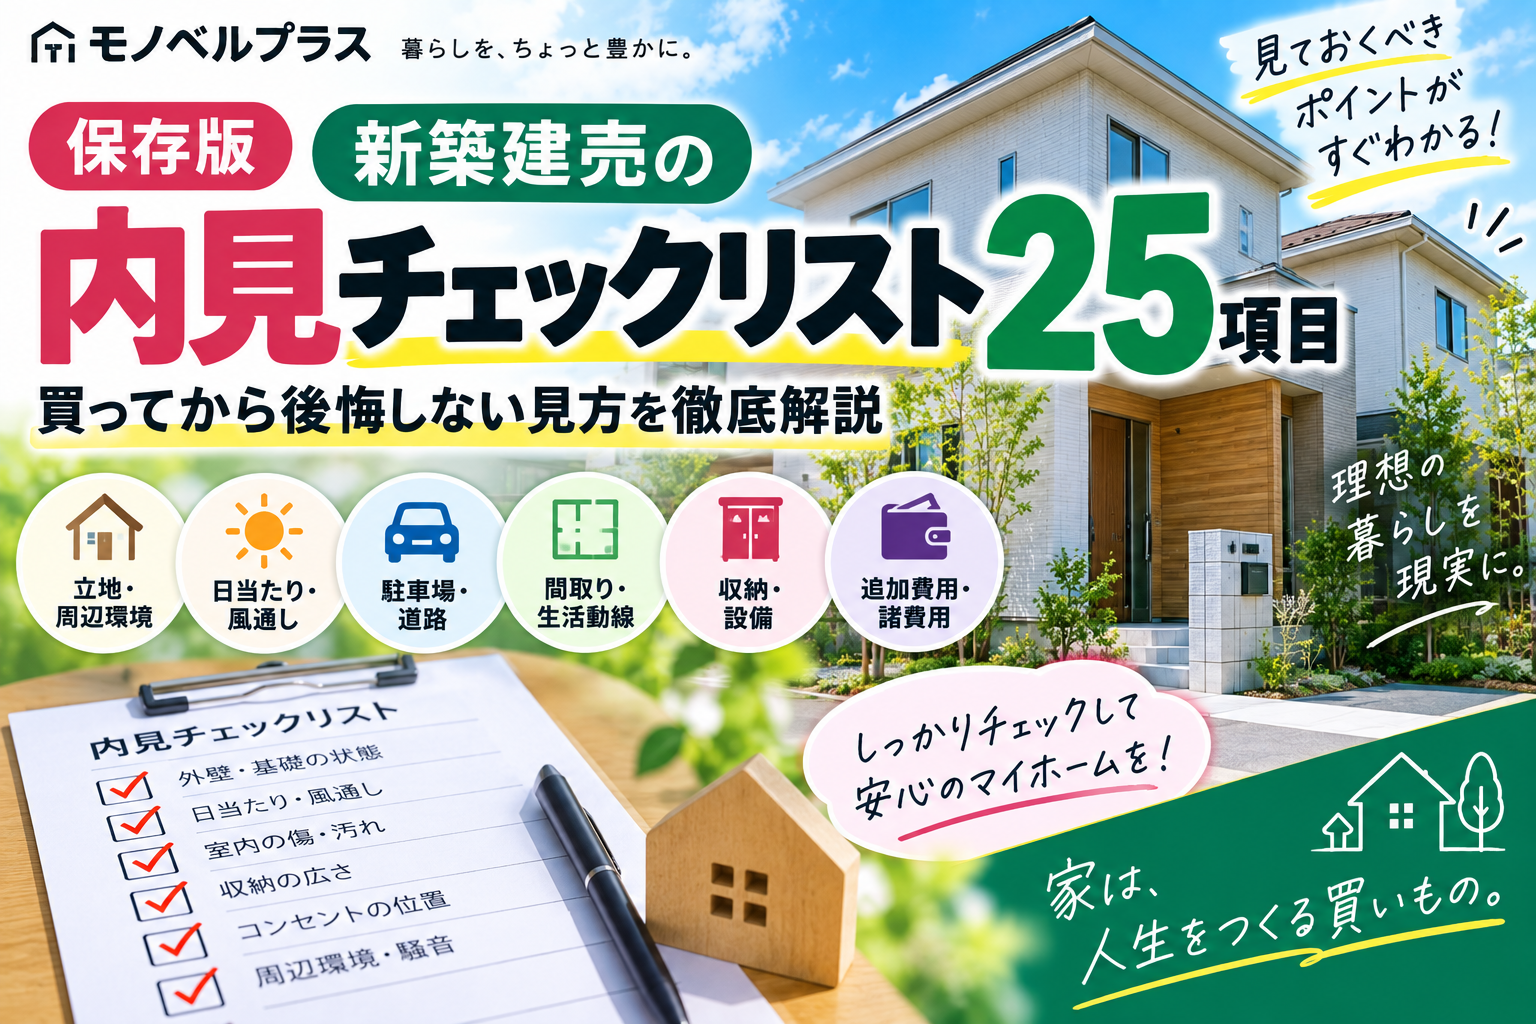
【保存版】新築建売の内見チェックリスト25項目|買ってから後悔しない見方を徹底解説
注文住宅と建売で迷っている場合はこちら。
【2026年版】注文住宅と建売はどっちがいい?価格・性能・自由度・後悔しやすい点まで徹底比較
モノベルプラスのひとこと
家探しは物件から始めたくなりますが、先に住宅ローンの現実的な予算を出しておくと、無理な物件を追い続けずに済みます。
まず借入・信用情報・毎月返せる額を確認し、その範囲で一番満足度の高い家を探す。この順番のほうが失敗しにくいです。
参考・公式情報
 ローソンのマチカフェ フラッペ150円引き|毎日1万名・合計5万名、9月20日までHISモバイル自由自在3.0はどれが得?280円〜1,999円・海外eSIM・注意点

コメント